Bank Kolaps dan Krisis Kekuasaan: Pelajaran Paraguay
Bank Kolaps dan Krisis Kekuasaan: Pelajaran Paraguay bagi Indonesia
Ketika Krisis Bank Menjadi Krisis Kekuasaan
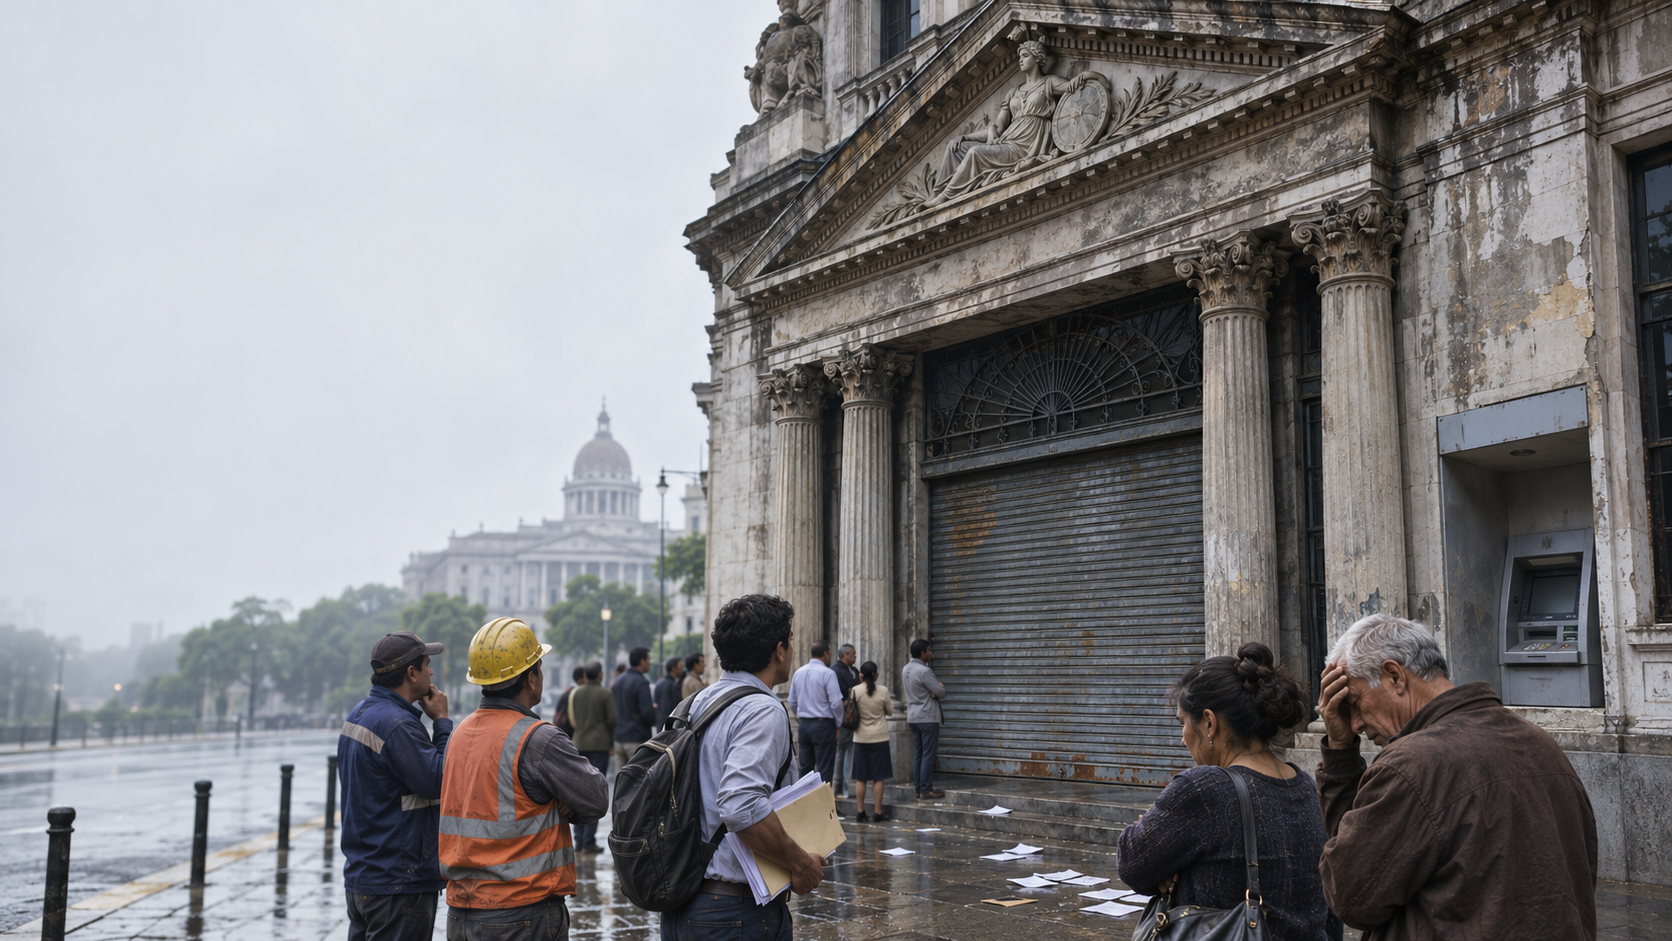
Keruntuhan bank tidak hanya menghilangkan akses nasabah terhadap rekening. Dampaknya dapat menjalar ke perusahaan, pasar keuangan, lapangan kerja, dan kepercayaan masyarakat terhadap lembaga negara. Ketika pemerintah dinilai lambat, tidak transparan, atau tidak adil dalam menangani krisis, masalah perbankan dapat berkembang menjadi krisis kepercayaan politik.
Paraguay menjadi contoh penting dalam pembahasan ini. Sejumlah laporan Kompas.com menggambarkan pengalaman ketika keruntuhan bank mengguncang kekuasaan dan mengaitkan krisis bank digital dengan pengunduran diri presiden negara tersebut Sumber 1. Namun, ringkasan sumber yang tersedia tidak memuat nama bank, tanggal, kronologi, atau penyebab spesifik. Klaim faktual mengenai Paraguay perlu dibedakan dari analisis yang masih memerlukan verifikasi melalui laporan primer.
Bagi Indonesia, pertanyaan utamanya bukan sekadar bagaimana bank dapat kolaps, melainkan bagaimana menjaga kepercayaan agar tekanan pada satu lembaga keuangan tidak berkembang menjadi kepanikan nasional dan guncangan politik.
Memahami Bank Kolaps
Istilah “bank kolaps” sering digunakan untuk menggambarkan keadaan ketika bank tidak mampu memenuhi kewajibannya, kehilangan kemampuan beroperasi, atau menghadapi pencabutan izin. Dalam pengawasan perbankan, kondisi tersebut perlu dibedakan dari krisis likuiditas dan masalah solvabilitas.
Krisis likuiditas terjadi ketika bank kesulitan menyediakan dana tunai untuk memenuhi penarikan nasabah dan kewajiban jangka pendek. Bank mungkin masih memiliki aset bernilai, tetapi aset tersebut tidak dapat segera dicairkan tanpa kerugian besar.
Masalah solvabilitas terjadi ketika nilai aset bank tidak lagi cukup untuk menutup seluruh kewajibannya. Kondisi ini menyangkut kecukupan modal dan kualitas aset.
Istilah bank gagal biasanya merujuk pada keadaan yang mendorong regulator mengambil tindakan, seperti intervensi, pengambilalihan, penggabungan, penjualan aset, atau likuidasi. Tidak setiap bank yang mengalami gangguan langsung dinyatakan gagal karena regulator masih dapat melakukan pemulihan.
Penarikan dana secara serentak dapat mempercepat kerusakan. Bank mungkin terpaksa menjual aset dalam kondisi tidak menguntungkan. Kerugian penjualan tersebut dapat mengurangi modal dan mengubah krisis likuiditas menjadi krisis solvabilitas.
Mengapa Krisis Bank Cepat Menyebar?
Kepercayaan merupakan fondasi sistem perbankan. Nasabah menyimpan dana karena percaya bank mampu mengembalikannya sesuai ketentuan, bukan karena mereka memeriksa seluruh aset bank setiap hari.
Informasi yang tidak jelas dapat merusak kepercayaan. Rumor mengenai gangguan layanan, kesulitan penarikan, atau masalah keuangan dapat menyebar lebih cepat daripada klarifikasi resmi. Nasabah kemudian mengambil keputusan berdasarkan ketidakpastian.
Keterhubungan antarbank, perusahaan, pasar, dan pemerintah juga memperluas dampak. Bank menyalurkan kredit, melakukan transaksi antarbank, menyimpan aset dalam instrumen pasar, dan bergantung pada infrastruktur pembayaran. Gangguan pada satu titik dapat memengaruhi banyak pihak.
Pada bank digital, transaksi dan penyebaran informasi berlangsung lebih cepat. Nasabah dapat memindahkan dana melalui aplikasi dalam waktu singkat. Namun, teknologi bukan satu-satunya akar krisis. Masalah utama tetap berkaitan dengan tata kelola, modal, likuiditas, kualitas kredit, keamanan sistem, dan pengawasan.
Kasus Paraguay dan Guncangan Politik
Sumber yang tersedia menggambarkan Paraguay sebagai pengalaman ketika keruntuhan bank mengguncang kekuasaan. Sumber lain menyatakan bahwa krisis bank digital di Paraguay memaksa presiden negara tersebut mengundurkan diri Sumber 5.
Namun, materi sumber tidak memuat identitas presiden, nama bank, waktu kejadian, penyebab krisis, atau urutan peristiwa. Informasi mengenai pengunduran diri tersebut perlu diperlakukan sebagai klaim yang memerlukan verifikasi lebih lanjut melalui laporan primer dan pemberitaan lengkap. Artikel foto Kompas.com juga hanya menyebut pengalaman Paraguay sebagai pelajaran bagi Indonesia tanpa menyediakan rincian kronologi Sumber 3.
Secara analitis, krisis perbankan dapat berkembang melalui tahapan berikut:
- Bank mengalami tekanan likuiditas, kerugian besar, gangguan operasional, atau kolaps.
- Nasabah dan pelaku usaha kehilangan akses terhadap dana.
- Masyarakat mempertanyakan kemampuan regulator dan pemerintah.
- Tuntutan penyelidikan serta pertanggungjawaban meningkat.
- Krisis kepercayaan berkembang menjadi tekanan politik.
Krisis bank tidak otomatis menyebabkan pergantian kekuasaan. Dampaknya bergantung pada skala kerugian, jumlah masyarakat terdampak, kualitas institusi, kondisi ekonomi, kekuatan oposisi, transparansi pemerintah, dan persepsi publik terhadap penanganan krisis.
Jika presiden mengundurkan diri setelah krisis perbankan, tindakan tersebut dapat menjadi bentuk pertanggungjawaban politik, upaya meredakan tekanan publik, akibat konflik internal pemerintahan, atau simbol kegagalan koordinasi dan pengawasan. Namun, kesimpulan tidak dapat dipaksakan tanpa kronologi lengkap. Pertanggungjawaban politik juga berbeda dari tanggung jawab hukum.
Pelajaran bagi Indonesia
1. Kepercayaan Publik Adalah Modal Sistem Keuangan
Transparansi tidak boleh dimulai setelah nasabah berbondong-bondong menarik dana. Pemerintah dan regulator perlu menjelaskan kondisi sektor perbankan secara berkala dengan bahasa yang mudah dipahami, termasuk kesehatan modal, likuiditas, mekanisme perlindungan nasabah, batas penjaminan simpanan, prosedur penanganan bank bermasalah, serta pembagian tanggung jawab antarlembaga.
Komunikasi krisis harus menjawab tiga pertanyaan:
- Apa yang terjadi?
- Apa dampaknya bagi nasabah?
- Apa langkah perlindungan dan pemulihannya?
Regulator, bank sentral, kementerian, dan lembaga penjamin perlu menyampaikan informasi yang konsisten. Pernyataan yang saling bertentangan dapat memperbesar ketidakpastian dan kepanikan.
2. Bank Digital Memerlukan Pengawasan yang Kuat
Aplikasi yang mudah digunakan tidak menjamin pengelolaan risiko yang sehat. Bank digital tetap membutuhkan modal memadai, pengelolaan likuiditas, pengawasan risiko kredit, keamanan siber, audit internal, dan rencana pemulihan operasional.
Kecepatan pembukaan rekening, penyaluran kredit berbasis data, dan transaksi tanpa kantor fisik harus diimbangi pengendalian identitas, perlindungan data, pemantauan transaksi, serta pengelolaan pihak ketiga.
Pertumbuhan pengguna bukan satu-satunya ukuran kesehatan bank. Regulator dan publik perlu memperhatikan kualitas aset, kemampuan memenuhi kewajiban, ketahanan modal, dan tata kelola.
3. Indonesia Perlu Memperkuat Jaring Pengaman
Stabilitas perbankan membutuhkan pembagian tugas yang jelas antara otoritas pengawas, bank sentral, lembaga penjamin simpanan, dan pemerintah. Setiap lembaga perlu memahami kapan melakukan pemantauan, intervensi, penyediaan likuiditas, resolusi, dan komunikasi publik.
Nasabah juga perlu memahami ketentuan penjaminan simpanan, termasuk batas dan persyaratannya. Jaring pengaman bertujuan mencegah kerugian satu lembaga menghancurkan sistem pembayaran dan merugikan nasabah yang tidak terlibat dalam keputusan manajemen. Jaring pengaman bukan sarana untuk melindungi keputusan buruk pemilik atau pengelola bank.
4. Rencana Resolusi Harus Disiapkan
Penanganan bank bermasalah perlu dirancang sebelum krisis membesar. Opsi resolusi dapat mencakup:
- Restrukturisasi.
- Pengambilalihan.
- Penggabungan.
- Penjualan aset atau kewajiban.
- Likuidasi secara teratur.
Tujuan resolusi adalah melindungi nasabah, menjaga stabilitas sistem, dan membatasi penggunaan dana publik. Prosesnya harus cepat, tetapi tetap menjamin transparansi, akuntabilitas, dan penegakan hukum.
Pengawasan juga perlu menelusuri pihak yang mengambil risiko, proses pengambilan keputusan kredit, dan kemungkinan pelanggaran. Perlindungan nasabah tidak boleh menghapus tanggung jawab pemilik atau pengelola bank.
5. Uji Ketahanan Perlu Dilakukan Secara Nyata
Bank dan regulator perlu menguji skenario penarikan dana besar-besaran, gangguan pusat data, serangan siber, gagal bayar debitur besar, serta krisis kepercayaan di media sosial.
Hasil uji ketahanan harus diterjemahkan menjadi perbaikan modal, likuiditas, teknologi, keamanan, dan prosedur komunikasi. Bank juga perlu memastikan layanan penting tetap berjalan ketika pusat data atau penyedia teknologi mengalami gangguan.
Relevansi bagi Indonesia
Indonesia dan Paraguay memiliki ukuran ekonomi, struktur kelembagaan, kerangka regulasi, dan karakter pasar yang berbeda. Pengalaman Paraguay tidak dapat digunakan sebagai prediksi bahwa peristiwa serupa pasti terjadi di Indonesia.
Nilainya terletak pada prinsip pencegahan: pengawasan tidak boleh tertinggal dari inovasi, masalah bank harus ditangani sebelum menjadi kepanikan, pemerintah harus menjaga kredibilitas komunikasi, dan pertanggungjawaban harus dapat diuji.
Pertumbuhan bank digital di Indonesia memperluas akses keuangan, tetapi juga meningkatkan risiko persaingan penghimpunan dana, ketergantungan pada teknologi dan pihak ketiga, keamanan data, kualitas kredit, serta konsentrasi dana pada segmen nasabah tertentu. Pertumbuhan pengguna tanpa dukungan modal, likuiditas, dan tata kelola yang memadai dapat menciptakan kerentanan.
Nasabah sebaiknya mengambil keputusan berdasarkan informasi resmi regulator, status izin dan pengawasan bank, ketentuan penjaminan simpanan, keamanan aplikasi, serta penjelasan bank ketika terjadi gangguan. Penarikan dana sebaiknya tidak dilakukan hanya berdasarkan rumor atau unggahan anonim.
Risiko Keterlambatan Pemerintah
Penarikan dana besar-besaran dapat memaksa bank menjual aset secara tergesa-gesa. Jika aset dijual di bawah nilai wajar, kerugian akan mengurangi modal dan memperburuk kondisi keuangan. Masalah yang semula dapat dikendalikan kemudian menjadi lebih mahal untuk diselesaikan.
Krisis ekonomi juga dapat berubah menjadi konflik politik apabila kebijakan penyelamatan dianggap menguntungkan pemilik atau kelompok tertentu. Perlindungan nasabah harus disertai pemeriksaan terhadap pemilik dan pengelola bank untuk mencegah moral hazard.
Lima Pelajaran Utama
- Stabilitas bank dan stabilitas politik dapat saling berkaitan.
- Krisis kepercayaan dapat menyebar lebih cepat daripada krisis keuangan.
- Bank digital membutuhkan pengawasan menyeluruh, bukan hanya inovasi teknologi.
- Komunikasi publik merupakan bagian dari manajemen krisis.
- Akuntabilitas harus mencakup regulator, pengelola bank, pemilik, dan pejabat pengambil keputusan.
Kesimpulan
Bank kolaps dapat memicu dampak sosial dan politik apabila masyarakat merasa tidak terlindungi. Paraguay menjadi pengingat bahwa kegagalan sektor keuangan dapat menguji legitimasi pemerintah, meskipun rincian kasusnya masih perlu diverifikasi melalui sumber yang lebih lengkap.
Indonesia perlu memperkuat pengawasan, transparansi, perlindungan nasabah, keamanan teknologi, dan koordinasi antarlembaga. Bank digital harus dinilai bukan hanya dari kemudahan aplikasi dan pertumbuhan pengguna, tetapi juga dari modal, likuiditas, tata kelola, keamanan, dan kemampuan menghadapi tekanan.
Nasabah perlu mengandalkan informasi resmi, memahami ketentuan penjaminan, dan tidak mengambil keputusan berdasarkan rumor. Kepercayaan dibangun melalui pengawasan dan keterbukaan setiap hari, bukan ketika krisis sudah terjadi.
Pertanyaan yang Sering Diajukan
Apakah bank kolaps selalu menyebabkan presiden atau pemerintah jatuh?
Tidak. Dampaknya bergantung pada skala krisis, kualitas penanganan, tingkat kepercayaan publik, kekuatan institusi, dan kondisi politik.
Apa hubungan krisis bank digital dengan krisis politik?
Transaksi dan penyebaran informasi berlangsung cepat di lingkungan digital. Gangguan atau kerugian besar dapat meluas menjadi kepanikan dan mendorong masyarakat mempertanyakan kinerja regulator serta pemerintah.
Apakah bank digital lebih berisiko daripada bank konvensional?
Tidak otomatis. Bank digital menghadapi risiko teknologi, keamanan siber, ketergantungan pada pihak ketiga, dan kecepatan penarikan dana yang lebih menonjol. Risiko tetap ditentukan oleh modal, likuiditas, tata kelola, kualitas kredit, dan pengawasan.
Apa yang harus dilakukan nasabah ketika muncul rumor?
Periksa informasi dari regulator, bank terkait, dan lembaga penjamin simpanan. Hindari menyebarkan informasi yang belum terverifikasi atau menarik dana hanya berdasarkan rumor.
Mengapa transparansi penting dalam krisis perbankan?
Transparansi membantu masyarakat memahami situasi, mengurangi rumor, dan menjaga kepercayaan. Informasi yang terlambat atau saling bertentangan dapat memperbesar kepanikan.
Belum ada komentar.