Mengapa Prabowo Menyiapkan Rp400 Triliun untuk Petani?
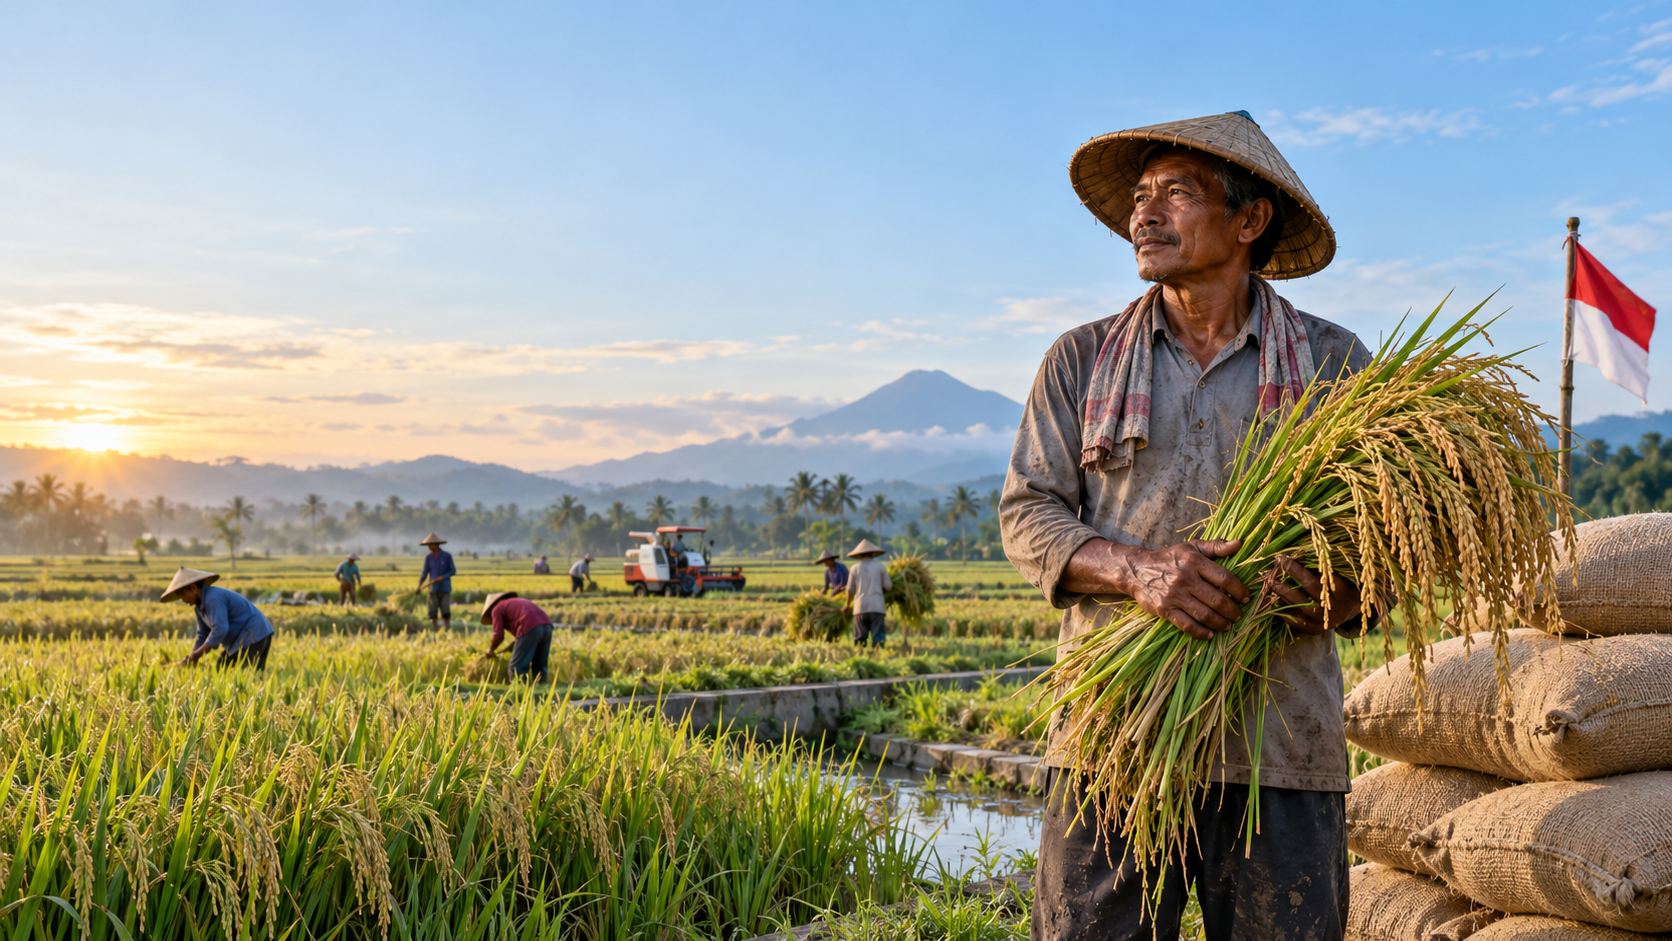
Mengapa Prabowo Menyiapkan Rp400 Triliun untuk Petani?
Rencana Prabowo Subianto menyalurkan atau mengalokasikan hingga Rp400 triliun untuk petani dan nelayan menjadi perhatian dalam kebijakan pembiayaan sektor produktif. Berdasarkan pemberitaan yang tersedia, rencana tersebut ditujukan untuk tahun depan.
Namun, belum ada kepastian apakah angka Rp400 triliun merupakan belanja negara, nilai kredit, penjaminan pembiayaan, subsidi bunga, atau gabungan beberapa instrumen.
Pemberitaan CNN Indonesia menyebut Prabowo berencana mengalokasikan Rp400 triliun kepada petani dan nelayan pada tahun depan. Materi sumber tersebut belum menjelaskan alasan resmi secara terperinci mengenai kebijakan itu (Sumber 1).
Sementara itu, Bloomberg Technoz mengaitkan angka tersebut dengan ambisi menyalurkan kredit Rp400 triliun kepada sekitar 28 juta keluarga (Sumber 5).
Karena itu, istilah “mengguyur dana” perlu dipahami secara hati-hati. Angka tersebut belum tentu berarti bantuan tunai yang diberikan langsung kepada petani. Jika berbentuk kredit, penerima tetap memiliki kewajiban pembayaran sesuai bunga, tenor, dan ketentuan yang ditetapkan.
Isi Rencana Pembiayaan Rp400 Triliun
Petani dan Nelayan Menjadi Sasaran
Petani dan nelayan disebut sebagai kelompok sasaran dalam rencana pembiayaan Rp400 triliun. Keduanya berperan penting dalam memasok kebutuhan pangan, menciptakan lapangan kerja, dan menggerakkan ekonomi di wilayah pedesaan serta pesisir.
Namun, petani dan nelayan tidak otomatis menerima bantuan tunai. Bantuan langsung, kredit usaha, pembiayaan berbunga rendah, subsidi bunga, dan penjaminan kredit merupakan instrumen yang berbeda.
Bantuan langsung umumnya tidak harus dikembalikan. Kredit wajib dibayar sesuai perjanjian. Subsidi bunga mengurangi beban bunga penerima, sedangkan penjaminan membantu lembaga keuangan menanggung sebagian risiko jika debitur mengalami kesulitan pembayaran.
Sumber yang tersedia belum memastikan bentuk pembiayaan tersebut. Oleh sebab itu, angka Rp400 triliun belum dapat disebut sebagai anggaran bantuan langsung untuk petani.
Target Kredit untuk 28 Juta Keluarga
Bloomberg Technoz menyebut ambisi penyaluran kredit Rp400 triliun kepada 28 juta keluarga. Angka ini menunjukkan bahwa sasaran kebijakan kemungkinan lebih luas daripada petani dan nelayan.
Belum jelas apakah 28 juta keluarga tersebut merupakan penerima langsung atau mencakup keluarga petani, nelayan, pelaku usaha mikro, pekerja sektor produktif, serta kelompok lain yang memiliki kegiatan usaha.
Pemerintah juga perlu menjelaskan apakah penyaluran dilakukan sekaligus atau bertahap. Nilai Rp400 triliun dapat berupa target satu tahun, plafon pembiayaan, atau akumulasi pembiayaan dari sejumlah lembaga keuangan.
Sumber yang tersedia belum mencantumkan lembaga penyalur, kriteria penerima, bunga, tenor, batas kredit, maupun jadwal pelaksanaan. Rincian ini menentukan apakah kebijakan mudah diakses petani kecil atau lebih menguntungkan pelaku usaha yang sudah memiliki catatan keuangan dan agunan.
Status Informasi dari Sumber
CNN Indonesia dan Kompas.com sama-sama memuat pemberitaan tentang rencana alokasi Rp400 triliun untuk petani. Namun, ringkasan sumber yang tersedia belum memberikan penjelasan rinci mengenai alasan resmi, desain program, dan mekanisme penyalurannya (Sumber 3).
Ada pula artikel Kompas.com yang membahas rencana tersebut, tetapi ringkasan sumbernya tidak memuat rincian alasan dan kebijakan (Sumber 9).
Dengan demikian, alasan yang dibahas dalam artikel ini merupakan analisis berdasarkan fungsi ekonomi pembiayaan pertanian, bukan pernyataan resmi pemerintah.
Mengapa Petani Menjadi Sasaran?
Memperkuat Produksi Pangan
Petani membutuhkan modal sejak awal musim tanam untuk membeli benih, pupuk, pestisida, menyewa alat, membiayai irigasi, dan membayar tenaga kerja. Kekurangan dana pada awal musim dapat menghambat seluruh proses produksi.
Akses kredit yang sesuai membantu petani membeli sarana produksi tepat waktu, meningkatkan skala usaha, memperbaiki metode budidaya, dan membeli peralatan yang meningkatkan efisiensi.
Kebijakan pembiayaan ini dapat mendukung ketahanan pangan. Petani dengan modal memadai berpeluang meningkatkan produktivitas sehingga pasokan pangan lebih terencana. Namun, sumber yang tersedia belum menyatakan bahwa ketahanan pangan merupakan alasan resmi utama rencana tersebut.
Mengurangi Ketergantungan pada Pembiayaan Informal
Tidak semua petani mudah memperoleh kredit perbankan. Hambatannya meliputi ketiadaan agunan, pencatatan usaha yang terbatas, pendapatan musiman, risiko gagal panen, dan lokasi usaha yang jauh dari layanan keuangan.
Kondisi tersebut mendorong sebagian petani mencari pinjaman informal. Pembiayaan informal mungkin lebih mudah diperoleh, tetapi dapat memiliki biaya tinggi dan jadwal pembayaran yang tidak sesuai dengan siklus panen.
Perluasan kredit formal berpotensi menyediakan pilihan pembiayaan yang lebih aman. Namun, kredit tidak menyelesaikan persoalan jika bunga tinggi, persyaratan rumit, atau jadwal pembayaran tidak mengikuti pendapatan petani.
Meningkatkan Kesejahteraan Pedesaan
Pembiayaan produktif dapat meningkatkan pendapatan jika digunakan untuk kegiatan yang menghasilkan. Petani dapat memperluas lahan garapan, meningkatkan hasil panen, mengembangkan pengolahan pascapanen, atau melakukan diversifikasi usaha.
Dampaknya dapat berupa peningkatan hasil panen, pertumbuhan usaha pengolahan, pembelian alat produksi, dan penciptaan lapangan kerja lokal. Aktivitas perdagangan, transportasi, penyimpanan, dan pemasaran juga berpotensi berkembang.
Namun, manfaat tersebut bergantung pada harga jual, produktivitas, akses pasar, biaya produksi, dan perlindungan risiko. Modal besar tidak menjamin peningkatan pendapatan jika harga hasil panen rendah atau terjadi gagal panen.
Menjaga Keberlanjutan Pertanian
Regenerasi petani membutuhkan sektor yang layak secara ekonomi. Generasi muda sulit tertarik pada pertanian jika usaha tersebut tidak menghasilkan pendapatan stabil.
Pembiayaan dapat membantu anak muda mengembangkan usaha berbasis teknologi, mekanisasi, pengolahan hasil, pemasaran digital, dan manajemen rantai pasok. Dana juga dapat digunakan untuk memperbaiki penyimpanan hasil, irigasi, dan alat produksi.
Belum ada kepastian bahwa seluruh komponen tersebut termasuk dalam rencana Rp400 triliun. Pemerintah perlu menjelaskan apakah program hanya berfokus pada modal kerja atau mencakup investasi jangka panjang.
Hubungan dengan Ketahanan Pangan
Produksi pangan tidak hanya bergantung pada luas lahan. Produktivitas dipengaruhi modal, kualitas benih, ketersediaan pupuk, teknologi, irigasi, kemampuan mengelola usaha, dan akses pasar.
Kredit dapat memperkuat faktor-faktor tersebut. Petani dengan pembiayaan memadai dapat membeli input tepat waktu dan mengurangi penundaan kegiatan produksi.
Namun, pembiayaan perlu berjalan bersama penyediaan benih dan pupuk, pendampingan teknis, infrastruktur pertanian, kepastian pembelian hasil, serta perlindungan terhadap gagal panen.
Kredit saja tidak menjamin stabilitas harga pangan. Harga dipengaruhi cuaca, distribusi, biaya logistik, impor, permintaan, dan kondisi pasar. Jika produksi meningkat tetapi distribusi terganggu atau harga jatuh, petani tetap dapat mengalami kerugian.
Kemungkinan Mekanisme Penyaluran
Bank dan Lembaga Pembiayaan
Dana dapat disalurkan melalui bank, lembaga pembiayaan, koperasi, atau program kredit pemerintah. Pemerintah perlu menjelaskan apakah menyediakan dana, memberikan subsidi bunga, menanggung sebagian risiko, atau menggabungkan beberapa instrumen.
Nilai kredit yang disalurkan tidak sama dengan belanja langsung pemerintah. Jika pemerintah memberikan subsidi bunga atau penjaminan, tetap ada kewajiban fiskal yang harus dicatat dan diawasi.
Kelompok Tani dan Koperasi
Kelompok tani dapat membantu pendataan, pengajuan, dan pengawasan penggunaan dana. Koperasi dapat menggabungkan pembiayaan dengan pembelian input serta pemasaran hasil.
Model ini dapat menekan biaya transaksi, tetapi memiliki risiko tata kelola. Pemerintah perlu mencegah penguasaan dana oleh pihak tertentu, administrasi lemah, penerima fiktif, dan pungutan tambahan.
Penerima harus mengetahui jumlah pembiayaan, bunga, biaya administrasi, tenor, jadwal pembayaran, serta konsekuensi jika terjadi gagal panen.
Rantai Pasok
Pembiayaan dapat dikaitkan dengan pembeli, pengolah, distributor, atau pihak yang menampung hasil produksi. Skema ini berpotensi memberikan kepastian pasar kepada petani.
Namun, kontrak harus melindungi posisi tawar petani. Harga, standar kualitas, jadwal pembayaran, dan pembagian risiko perlu dicantumkan secara jelas. Petani tidak boleh menanggung seluruh risiko ketika harga turun atau produksi terganggu.
Data Penerima
Pemerintah membutuhkan data penerima yang akurat, termasuk identitas petani atau nelayan, luas lahan, skala usaha, komoditas, riwayat pembiayaan, lokasi, dan risiko bencana.
Pendataan yang buruk dapat menimbulkan salah sasaran, penerima ganda, atau pengecualian terhadap petani yang membutuhkan. Integrasi data pertanian, kependudukan, dan lembaga keuangan perlu dilakukan dengan tetap melindungi privasi.
Kelompok yang Berpotensi Menerima Manfaat
Petani skala kecil menjadi kelompok penting karena sering menghadapi keterbatasan modal dan akses ke lembaga keuangan. Kriteria penerima perlu mempertimbangkan luas lahan, pendapatan, jenis komoditas, kebutuhan modal, dan kemampuan membayar.
Nelayan juga membutuhkan pembiayaan untuk perahu, mesin, alat tangkap, bahan bakar, penyimpanan, dan perbaikan peralatan. Jadwal pembayaran perlu mempertimbangkan musim tangkap, cuaca, dan fluktuasi harga hasil laut.
Pelaku usaha pengolahan dan pemasaran hasil laut dapat menjadi sasaran jika termasuk dalam desain program. Rincian alokasi antara petani dan nelayan belum tersedia.
Angka 28 juta keluarga menunjukkan kemungkinan cakupan penerima yang luas. Namun, angka tersebut tidak dapat langsung disamakan dengan jumlah keluarga petani. Pemerintah perlu menjelaskan definisi penerima, sektor usaha yang termasuk, serta apakah angka itu menunjukkan jumlah keluarga atau fasilitas kredit.
Manfaat dan Risiko
Pembiayaan dapat memperluas akses modal kerja, meningkatkan kemampuan membeli sarana produksi, dan membuka peluang pengembangan usaha pascapanen. Bagi daerah, penyaluran kredit berpotensi meningkatkan permintaan tenaga kerja, transportasi, perdagangan input, pengolahan, dan penyimpanan hasil.
Bagi konsumen, peningkatan kapasitas produksi berpotensi menjaga ketersediaan pangan. Namun, kredit yang salah sasaran atau tidak sesuai kebutuhan dapat menambah utang tanpa meningkatkan pendapatan.
Risiko utama program meliputi:
- Salah sasaran akibat pendataan dan verifikasi yang lemah.
- Kredit bermasalah akibat gagal panen, cuaca ekstrem, penyakit tanaman, atau penurunan harga.
- Jadwal angsuran yang tidak sesuai dengan pendapatan musiman.
- Tumpang tindih dengan program kredit atau bantuan yang sudah berjalan.
- Pungutan, manipulasi data, dan penyalahgunaan dana.
- Beban fiskal akibat subsidi bunga atau penjaminan.
Pemerintah perlu menyediakan asuransi, restrukturisasi, penjadwalan ulang, pengawasan berlapis, audit independen, dan kanal pengaduan. Informasi mengenai sumber dana, penyalur, penerima, biaya administrasi, tingkat bunga, dan hasil program perlu dibuka secara berkala.
Hal yang Masih Perlu Dijelaskan
Pemerintah perlu menjelaskan apakah Rp400 triliun merupakan alokasi anggaran, nilai kredit, nilai penjaminan, atau gabungan pembiayaan. Waktu penyaluran, baik sekaligus maupun bertahap, juga perlu diperjelas.
Kriteria penerima menjadi pertanyaan penting. Apakah seluruh petani dan nelayan dapat mengajukan pembiayaan? Apakah usaha mikro di luar sektor pertanian termasuk? Bagaimana nasib penerima yang tidak memiliki agunan?
Pemerintah juga perlu menerangkan lembaga penyalur, bunga, tenor, subsidi, biaya administrasi, perlindungan gagal panen, dan prosedur restrukturisasi.
Indikator keberhasilan sebaiknya mencakup jumlah penerima, nilai pembiayaan, tingkat kredit bermasalah, perubahan produktivitas, kenaikan pendapatan, serta dampak terhadap pasokan dan harga pangan.
Kesimpulan
Rencana Rp400 triliun menunjukkan perhatian besar terhadap pembiayaan sektor produktif, terutama petani dan nelayan. Secara strategis, kebijakan ini dapat memperkuat produksi pangan, memperluas akses modal, meningkatkan kesejahteraan rumah tangga pedesaan, dan menggerakkan ekonomi daerah.
Namun, alasan resmi Prabowo belum dijelaskan secara rinci dalam materi sumber yang tersedia. Angka Rp400 triliun juga belum dapat dipastikan sebagai bantuan tunai, anggaran langsung, atau nilai kredit. Bloomberg Technoz mengaitkannya dengan rencana penyaluran kredit kepada 28 juta keluarga, tetapi cakupan penerima dan mekanismenya masih membutuhkan klarifikasi.
Manfaat program bergantung pada ketepatan sasaran, bunga yang wajar, jadwal pembayaran sesuai siklus usaha, pendampingan, perlindungan risiko, dan transparansi. Pemerintah perlu menerbitkan dokumen serta aturan yang menjawab pertanyaan tersebut sebelum program dijalankan.
Pertanyaan Umum
Apakah Rp400 triliun merupakan bantuan tunai untuk petani?
Belum ada informasi yang memastikan bentuknya sebagai bantuan tunai. Bloomberg Technoz menyebut rencana penyaluran kredit kepada 28 juta keluarga sehingga angka tersebut kemungkinan berkaitan dengan pembiayaan. Mekanisme final masih menunggu penjelasan resmi pemerintah.
Siapa sasaran rencana Rp400 triliun?
Petani dan nelayan disebut sebagai kelompok sasaran. Salah satu laporan juga menyebut sekitar 28 juta keluarga sebagai target kredit. Kriteria penerima dan cakupan sektor usaha belum dijelaskan secara resmi.
Mengapa pemerintah memperbesar pembiayaan untuk petani?
Secara strategis, pembiayaan dapat membantu pembelian sarana produksi, peningkatan produktivitas, pengembangan usaha, dan penguatan ketahanan pangan. Namun, sumber yang tersedia belum memuat alasan resmi secara terperinci.
Apakah nelayan juga menerima bagian dari dana tersebut?
Nelayan disebut sebagai salah satu sasaran dalam pemberitaan. Besaran alokasi, jenis pembiayaan, persyaratan, dan lembaga penyalurnya belum dijelaskan.
Kapan dana Rp400 triliun disalurkan?
Rencana tersebut disebut ditujukan untuk tahun depan. Jadwal, tahapan penyaluran, dan waktu pengajuan belum tersedia dalam ringkasan sumber.
Apa risiko terbesar program ini?
Risiko utamanya mencakup salah sasaran, kredit bermasalah, penggunaan dana yang tidak produktif, tumpang tindih program, dan lemahnya pengawasan. Pendataan akurat, pendampingan, perlindungan gagal panen, dan laporan transparan diperlukan agar pembiayaan benar-benar membantu petani.
Belum ada komentar.