RUU Perampasan Aset: 13 Kriteria Jadi 6 Tindak Pidana
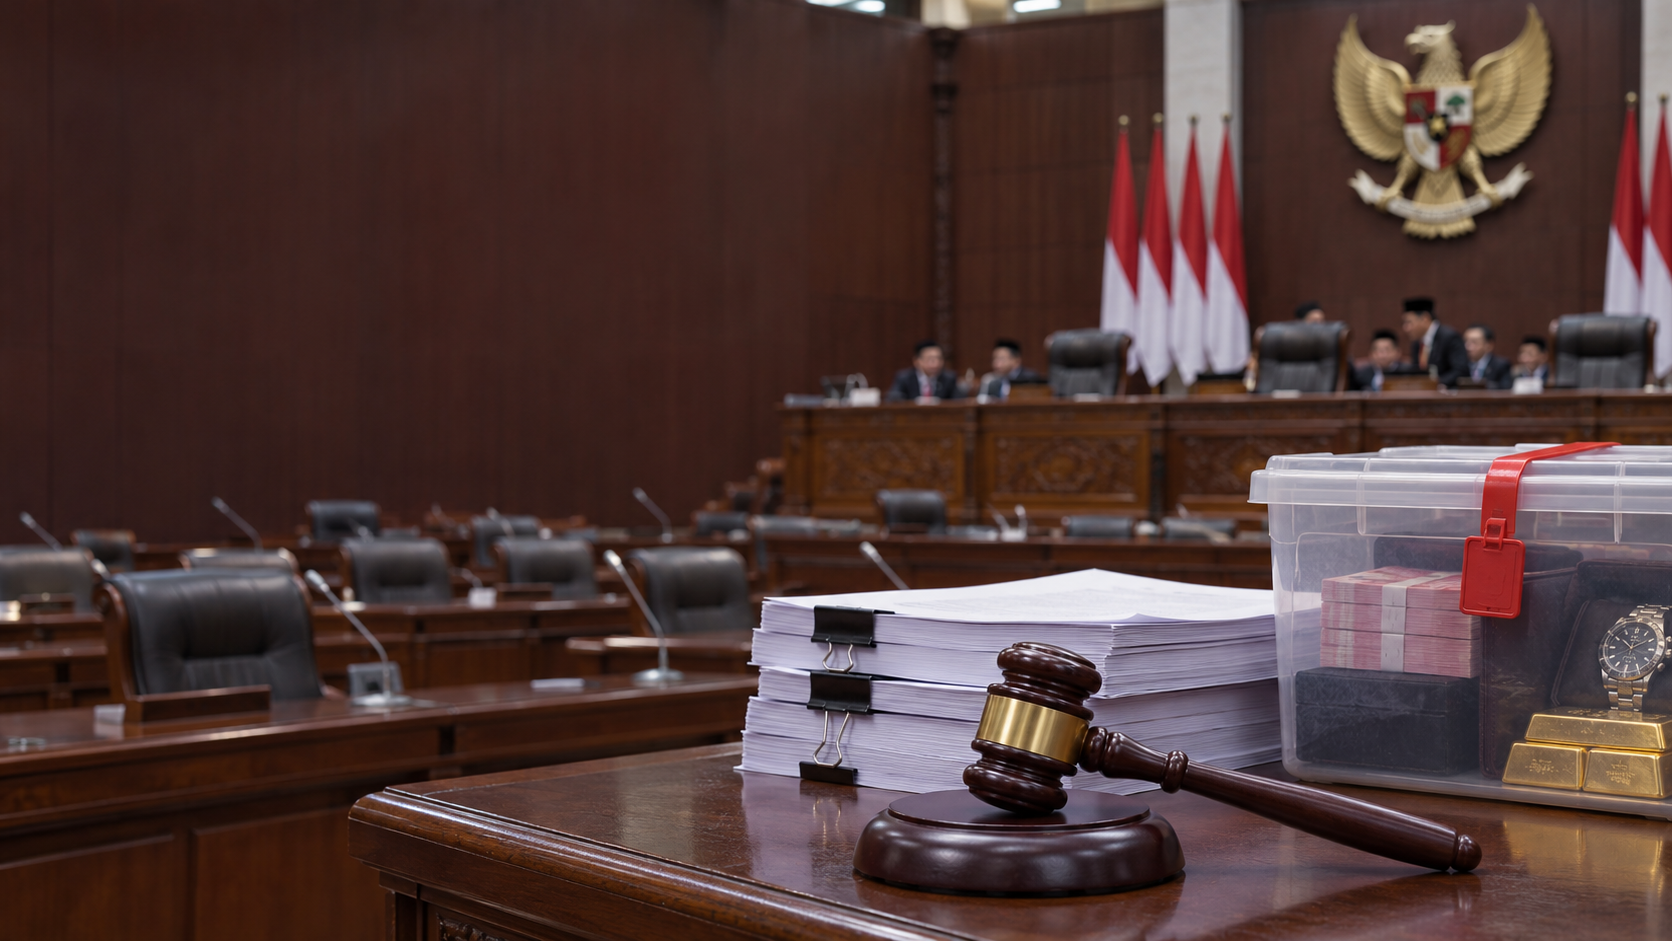
RUU Perampasan Aset: DPR Pangkas 13 Kriteria Menjadi 6 Tindak Pidana
Pembahasan RUU Perampasan Aset memasuki tahap penting setelah DPR menyederhanakan cakupan tindak pidana yang dapat menjadi dasar perampasan aset. Rancangan yang sebelumnya memuat 13 kriteria kini diarahkan menjadi enam jenis tindak pidana.
Perubahan tersebut masih merupakan bagian dari proses legislasi. RUU belum dapat dianggap sebagai undang-undang yang berlaku sebelum disahkan secara resmi. Karena itu, informasi mengenai enam tindak pidana harus dibaca sebagai perkembangan pembahasan, bukan ketentuan hukum final.
Pengertian RUU Perampasan Aset
Perampasan aset merupakan mekanisme hukum untuk mengambil alih harta yang berkaitan dengan tindak pidana melalui prosedur yang ditetapkan dalam peraturan perundang-undangan. Aset dapat berupa uang, rekening, tanah, bangunan, kendaraan, saham, perusahaan, barang berharga, atau bentuk kekayaan lain.
Aset memiliki dua fungsi dalam penegakan hukum. Aset dapat menjadi alat bukti yang menjelaskan hubungan antara pelaku, tindak pidana, dan hasil kejahatan. Aset juga dapat menjadi objek pemulihan agar hasil kejahatan tidak tetap dinikmati pelaku atau pihak lain.
Perampasan berbeda dari penyitaan. Penyitaan umumnya merupakan tindakan sementara untuk mengamankan benda yang berkaitan dengan perkara. Perampasan merupakan pengambilalihan berdasarkan putusan atau mekanisme hukum yang sah. Penyitaan tidak otomatis menjadikan negara sebagai pemilik aset.
Tujuan pembentukan RUU
RUU Perampasan Aset diarahkan untuk memperkuat kemampuan negara dalam melacak, membekukan, menyita, dan merampas kekayaan yang berasal dari kejahatan. Tujuan utamanya meliputi:
- Mencegah pelaku menikmati hasil tindak pidana.
- Mengurangi manfaat ekonomi dari kejahatan.
- Memulihkan kerugian negara atau korban.
- Memperjelas koordinasi antarpenegak hukum.
- Memberikan dasar hukum yang lebih terstruktur untuk penelusuran aset.
Kewenangan tersebut tetap harus dilaksanakan dengan proses hukum yang adil, perlindungan hak kepemilikan, pengawasan pengadilan, serta perlindungan bagi pihak ketiga yang beritikad baik.
Perubahan dari 13 Kriteria Menjadi 6 Tindak Pidana
Rancangan sebelumnya menggunakan 13 kriteria untuk menentukan perkara yang dapat berkaitan dengan perampasan aset. Kriteria tersebut secara konseptual berfungsi untuk menentukan tindak pidana asal, menjelaskan hubungan antara perbuatan pidana dan aset, membatasi kewenangan aparat, serta mencegah penggunaan mekanisme perampasan secara tidak terbatas.
Sejumlah pemberitaan menyebut DPR memangkas 13 kriteria tersebut menjadi enam jenis tindak pidana. Namun, sumber yang tersedia belum memuat daftar lengkap keenam jenis tersebut. Daftar itu tidak boleh disusun berdasarkan asumsi atau dengan mengambil rujukan dari rancangan lama tanpa mencocokkannya dengan naskah terbaru.
Penyederhanaan jumlah kategori tidak otomatis menunjukkan bahwa RUU menjadi lebih kuat atau lebih lemah. Penilaiannya bergantung pada rumusan setiap kategori, definisi tindak pidana, prosedur pembuktian, kewenangan aparat, dan perlindungan pemilik aset yang sah.
Dampak penyederhanaan
Cakupan yang lebih terbatas dapat membuat aturan lebih fokus, memberikan pedoman yang lebih jelas bagi aparat dan pengadilan, serta mengurangi tumpang tindih dengan undang-undang sektoral.
Namun, penyempitan cakupan juga dapat menimbulkan risiko. Tindak pidana yang berdampak besar secara ekonomi bisa berada di luar enam kategori. Pelaku kemudian berpotensi memindahkan, menyamarkan, atau mengalihkan aset melalui perkara yang tidak termasuk cakupan mekanisme khusus.
Efektivitas aturan akan bergantung pada hubungan yang jelas antara RUU Perampasan Aset dan undang-undang pidana khusus lainnya.
Tindak Pidana Pajak Tidak Masuk dalam Cakupan
Salah satu pemberitaan menyebut tindak pidana pajak tidak dimasukkan dalam cakupan RUU Perampasan Aset. Ringkasan sumber yang tersedia belum memuat alasan lengkap pengecualian tersebut. Penjelasan final perlu dikonfirmasi melalui artikel lengkap, dokumen resmi pembahasan, atau pernyataan DPR dan pemerintah.
Tidak masuknya tindak pidana pajak dalam daftar RUU tidak otomatis berarti aset terkait pelanggaran pajak bebas dari penyitaan atau perampasan. Beberapa hal yang perlu dipastikan meliputi:
- Apakah aset hasil tindak pidana pajak dapat ditindak berdasarkan aturan lain?
- Apakah tindak pidana pajak tunduk pada undang-undang khusus?
- Apakah pengecualian berlaku untuk semua bentuk pelanggaran pajak?
- Bagaimana hubungan RUU dengan kewenangan otoritas pajak?
- Apakah pemulihan aset dapat dilakukan melalui mekanisme administratif atau pidana yang sudah tersedia?
Hubungan antara RUU Perampasan Aset dan peraturan perpajakan harus dirumuskan secara jelas agar tidak menimbulkan kekosongan atau konflik kewenangan.
Perampasan Aset dan Pemidanaan Pelaku
Perampasan aset tidak menggantikan proses pidana terhadap pelaku. Pemidanaan berfokus pada pertanggungjawaban orang atau korporasi, sedangkan perampasan aset berfokus pada asal-usul, status, dan hubungan harta dengan tindak pidana.
Dalam satu perkara, pelaku dapat dijatuhi pidana dan aset hasil kejahatan dapat dikembalikan kepada negara atau korban melalui mekanisme hukum. Kemungkinan perampasan tanpa putusan pidana harus dibaca secara hati-hati dan mengikuti rumusan final RUU.
Ketentuan yang perlu diperiksa mencakup beban dan standar pembuktian, kewajiban negara menunjukkan hubungan aset dengan tindak pidana, hak pemilik mengajukan keberatan, serta pengawasan pengadilan. Jika hubungan aset dengan tindak pidana tidak terbukti, harus tersedia mekanisme pengembalian yang efektif.
Perlindungan Pemilik Aset dan Pihak Ketiga
Pemilik aset harus mengetahui dasar pembekuan, penyitaan, atau perampasan. Negara juga perlu menjelaskan hubungan aset dengan tindak pidana yang disangkakan dan menyediakan dokumentasi sesuai prosedur.
Pemilik dan pihak ketiga harus memiliki forum untuk menyampaikan bukti kepemilikan, sumber dana, dan itikad baik. Pemeriksaan perlu dibatasi waktu agar aset tidak berada dalam status tidak pasti tanpa penyelesaian.
Aset tidak boleh dirampas hanya berdasarkan dugaan tanpa mekanisme pembuktian yang memadai. Pihak ketiga yang memperoleh aset melalui transaksi wajar dan tidak mengetahui asal-usul kriminalnya perlu memperoleh perlindungan hukum yang jelas.
Tantangan Implementasi
Pelaku dapat menggunakan rekening atas nama orang lain, perusahaan cangkang, aset digital, transaksi lintas negara, atau jaringan usaha yang kompleks. Aparat membutuhkan kemampuan analisis keuangan, akses data yang sah, dan kerja sama lintas lembaga.
Penegak hukum juga perlu membedakan aset hasil kejahatan, aset yang digunakan untuk melakukan kejahatan, dan aset milik pihak lain. Ketiganya dapat menimbulkan konsekuensi hukum yang berbeda.
Pengelolaan aset sitaan menjadi tantangan lain. Kendaraan, properti, perusahaan, rekening, dan aset digital memerlukan metode pengelolaan yang berbeda. Negara perlu memiliki prosedur penilaian, pemeliharaan, penjualan, dan pengembalian aset agar nilainya tidak berkurang.
Hal yang Perlu Dipantau
Publik perlu memantau naskah RUU terbaru, daftar enam tindak pidana, risalah rapat, pernyataan resmi panitia kerja, dan status pengesahan. Ketentuan yang perlu dicermati meliputi:
- Definisi aset.
- Syarat perampasan.
- Perampasan dengan atau tanpa putusan pidana.
- Beban dan standar pembuktian.
- Kewenangan penyidik dan penuntut umum.
- Peran pengadilan.
- Hak pemilik dan pihak ketiga.
- Pengelolaan aset.
- Pengembalian aset kepada negara atau korban.
- Hubungan dengan undang-undang tindak pidana khusus.
Tanggal pemberitaan dan isi sumber juga perlu diverifikasi melalui publikasi asli sebelum artikel diterbitkan. Ringkasan sumber mencantumkan pemberitaan pada November 2026, sehingga tanggal dan konteksnya harus dicocokkan kembali.
Kesimpulan
DPR disebut memangkas 13 kriteria menjadi enam tindak pidana dalam pembahasan RUU Perampasan Aset. Perubahan ini dapat membuat aturan lebih fokus, tetapi juga berpotensi mempersempit perkara yang dapat menggunakan mekanisme khusus pemulihan aset.
Isu tidak dimasukkannya tindak pidana pajak memerlukan penjelasan berdasarkan dokumen resmi. Daftar lengkap enam tindak pidana juga masih harus diverifikasi melalui naskah RUU terbaru, risalah rapat, atau sumber pemberitaan yang memuat kutipan lengkap.
Efektivitas RUU akan ditentukan oleh rumusan pasal, standar pembuktian, pengawasan pengadilan, koordinasi lembaga, pengelolaan aset, serta perlindungan pemilik dan pihak ketiga.
Pertanyaan yang Sering Diajukan
Apa perubahan utama dalam RUU Perampasan Aset?
Perubahan utamanya adalah penyederhanaan dasar tindak pidana yang dapat menjadi dasar perampasan aset, dari 13 kriteria menjadi enam jenis tindak pidana. Daftar lengkapnya masih perlu diverifikasi melalui naskah resmi.
Apakah RUU Perampasan Aset sudah menjadi undang-undang?
Belum dapat disimpulkan demikian. Status pengesahan harus diperiksa melalui informasi resmi DPR, pemerintah, atau lembaran negara.
Mengapa tindak pidana pajak tidak dimasukkan?
Pemberitaan menyebut tindak pidana pajak tidak masuk dalam cakupan yang dibahas, tetapi ringkasan sumber belum memuat alasan lengkapnya. Penjelasan final harus merujuk pada dokumen resmi.
Apakah perampasan aset sama dengan penyitaan?
Tidak. Penyitaan umumnya merupakan tindakan sementara selama proses hukum, sedangkan perampasan adalah pengambilalihan aset berdasarkan mekanisme hukum yang sah.
Apakah aset pihak ketiga dapat dirampas?
Aset pihak ketiga dapat terdampak jika memiliki hubungan dengan tindak pidana. Karena itu, aturan harus menyediakan perlindungan dan mekanisme keberatan bagi pihak yang memperoleh atau menguasai aset secara sah dan beritikad baik.
Apa risiko jika cakupan RUU hanya enam tindak pidana?
Tindak pidana di luar enam kategori mungkin tidak dapat menggunakan mekanisme khusus perampasan aset. Risikonya bergantung pada rumusan final dan hubungan RUU dengan undang-undang lain.
Belum ada komentar.